2022-11-23

運用區塊鏈與教學機器人於智慧金融之體驗式教程規劃

 運用區塊鏈與教學機器人

於智慧金融之體驗式教程規劃


摘要


  本文提出結合教學機器人與區塊鏈到智慧金融教程的規劃。首先我們提出了教學機器人的概念,希望未來能依此規劃而設計出一個教學機器人,以便在課程的教學上可以讓學生能夠自動學習,同時也可以加以測驗,看看了解的情況如何。在學習的過程中間,會穿插體驗與練習。它可以知道你練習的結果的正確性,然後再依據正確來決定你要再更深入的學習呢,還是要重複這個主題,或者再倒退回之前的主題學習。最後再加以測驗,以了解學習者真正的程度。同時為了提供智慧金融原理教學時讓學生能即時驗證理論,本文也構想一個可以在老師每講完一個方法後,讓學生可以馬上操作即得到運算結果的方法:那就是結合CubicPower的財晶機器人到教材裡。同時並導入區塊鏈的分散式帳本技術DLTs,它可以應用到加密貨幣上並提供智能合約的功能,還提供了分散式容錯性的架構與對資料不可篡改性的保護。


關鍵詞:智慧金融,教學機器人,區塊鏈,智慧學校,AI,Blockchain。


  1. 前言

  知識有分記憶型,理解型,練習型,自由發揮還有推理型等不同分類。在什麼知識都不教的狀態下讓大家去憑空想像,就是自由發揮型。比如繪畫,提供蠟筆與圖畫紙,然後指定題目,就讓學生自由發揮創意來畫圖。或者像是舞蹈,在一個空間裡播放音樂,讓學生隨自己的意念來擺動身體,這個就是自由創意式的舞蹈教學。而記憶性知識傳授的教學法,就是講解,複習與測驗的方式。事先設定好必須記住的知識單元,然後重複這個方法,直到所有的單元都計入學生的腦袋中為止。

  這裡我們希望能夠設計一個教學機器人,在課程上讓學生能夠自行學習,也可以加以測驗,看看了解的情況如何。在學習的過程中間,同時會穿插體驗與練習。它可以知道你練習的結果的正確性,然後再依據正確來決定你可以進一步更深入的學習呢,還是要重複這個主題,或者再倒退回之前的主題學習。最後再加以測驗,以了解學習者真正的程度。

  傳統的學習過程就是演示,練習,複習以及測驗。在大班級課堂上演示的步驟是由老師在黑板上將前講解內容。而個人化教學機器人的演示方法是把課程內容在螢幕上說明或圖示的方法表現出來,這也需要先把教學單元儘可能區分成最小的單位後再處理。

  金融科技的教學方法,就是使用智慧金融[12],要用即時交易數據結合金融理論,邊講邊做,邊做邊講。體驗就是智慧教學方式的主軸,隨手將數據餵入執行理論的APP中,立即看到結果,就是體驗教學演出的主角。以往用公式推導理論的教學方法,是使用左腦的文字語言處理能力來理解。然而人的右腦是用影像和圖形做為理解的依據,體驗實作就可以讓人把過程和結果直接用右腦來感受影像。讓理論和體驗兩者相互結合,更可以加速學習者對於課程精神的了解。


  1. 文獻研讀


  在人工智慧領域裡,一些在學習人工智慧時一定要學的內容包括有:決策樹學習是監督式學習方法[1],隨機森林是以決策樹為基礎的整合學習[2],反向傳播演算法是最重要的類神經網路學習進展[3],卷積類神經網路是第一個被訓練成功的多層類神經網路[4],深度學習是最新的研究進展[5]以及加強式學習是一種能適應環境的學習[6]。而在規劃智慧金融教學機器人[11]時參考的內容包括:邁向智慧政府與智慧學校之泛用型區塊鏈網路設計方法中介紹了泛用型區塊鏈網路的設計方法[9],運用理財機器人輔助之金融科技體驗教程規劃裡討論了理財機器人在課堂上的輔助教學方法[10]。

  還有學習金融應用時要學的內容包括有:

  Bodie,Kane and Marcus之「投資學精要」[13]中介紹了Harry Markowitz的效率分散投資(Efficient Diversification of Investments)概念。謝劍平的「現代投資學-分析與管理」[14]中談到了股票評價-股利折現模式。台灣金融研訓院主編的「基礎理財規劃」[15]為理財規劃顧問師之基礎教材,書裡談到各項實用理財基礎知識,包括運用於下列運算之各式算法。許秀麗著之「保險數學」[16]提供了各式保費的計算方法。


  1. 最佳學習路徑


  人的學習時間有限,然而知識範圍卻是無窮。如何有效率的擷取知識來學習,當是學習者首先要了解的課題。在知識的大樹下,外表被許多濃密的樹葉所包覆著,從遠處只看到外層的樹葉,卻看不出支幹脈絡。學習沒有組織的學問,就像收集落在樹下的許多知識落葉般,彼此之間沒有關聯,沒有根基。

  學習要有基礎,有次序,有關聯[17]。由一連到二,二再連到三。名師能花時間,先教你一棵大樹的主幹,再教你分支,然後細支。有空的話,最後才會教你一些細支上面的片片樹葉。如果你不知道某些知識的樹葉的話也沒關係,你可以從主幹,分支再細支慢慢地接近,最後再想辦法連結推導上這片知識樹葉。

  教學要像種子成長一樣,先發一支芽,再長出幾片葉子,然後再長成幾個分支。之後分枝又長出葉子,如此循環下去。老師會先教一個基本,再從這個基本,延伸相關的兩三件事情,之後再讓這兩三件事情繼續發展。個別化機器人教學也一樣,一旦發現消化不良停止成長,那就要立刻停止餵養。繼續練習相同的內容,直到了解消化為止。最後學習的結果,就要看每一個人的根器DNA的大小。所以每個人在有限的能力範圍裡,要慎選學什麼。這時要運用人工智慧的加強學習策略,在各種情況下挑選報酬最高的動作。如果將這些策略都裝入機器人的程式裡,就成為教學機器人。


  1. 教學機器人


  個別化教學機器人的任務就是重複執行演示,練習[11],複習以及測驗的基本的學習過程。之前提過人腦的小抄大腦模型[7,8],這模型把這些知識片段比喻成一張小抄,小抄裡面紀錄著這個知識片段的內容。何如果讓電腦去模擬人腦的運作來了解知識及處理知識,則要把這個小抄轉變成一個知識處理器KPU(Knowledge Processing Unit)讓電腦去執行。所有的處理器連在一起後就變成和知識處理網路,希望它未來可以像人類一樣的處理知識。

  每一個片段的知識單元,就有一些先備知識單元當成它的輸入點。而這個知識單元輸出也有可能是其它知識單元的輸入點。將所有的知識單元全部展開,就有點像是類神經網路的架構。只是其中有許多孤島,它們不和別人連接。也可能是斷點,連到這邊就沒有了。

  學習的路徑很重要,如果你在學一個知識單元時,它的先備能力知識單元你都不會,那麼你學了之後還是一個死知識,只是硬背起來,完全不了解它裡面的涵義。相反的,如果這些先備知識單元都已經學過了,那在學這個新知識單元時,一提到先備知識單元的時候,就可以連結到那邊去。運用這個先備知識單元的內容,然後再一起思考,這樣的效果是完全不一樣的。

圖一 智慧金融學程知識單元架構與學習路徑


  圖一顯示了智慧金融所需要學習的基本知識單元。包括兩大部份,一是人工智慧,第二個部份是金融科技。在剛開始介紹智慧金融概念的時候,可以由上而下,介紹各學門包含哪些部分。但是真正要做深入講解的時候,就要由下而上教導。將最下層的知識單元,一個一個慢慢講解,之後再往上層學習。

  接下來,我們要將這些知識單元,依照它的重要程度給它分數。這些分數就可以變成加強式學習裡面的報酬。AI教學機器人可以研究如何運用加強式學習,想辦法從各個知識單元間的關連性中找到最佳連結路徑。人類的學習時間有限,學習的能量也隨個人的天資而有所不同。如何運用有限的學習時間,來得到最大的學習成果,就是規劃這個AI學習機器人時的需要探討的問題。

  以AI課程的教學為例,首先我們必須要教導微積分的連鎖律,然後再教梯度。所謂事實上就是一維空間的斜率。用同樣的概念展開到多維空間裡,梯度就是各維空間的變化量。先教導微分的方法,之後再練習連鎖律。微分基本上就是求變化率,最簡單的多項式微分,就有一個固定公式的算法。多練習之後,才能夠讓這些基本的微分運算不再需要思考,變成直覺反應就可以了。在練習微分的時候,先練習多項式微分,加減法微分,乘法微分以及除法的微分。然後再練習指數微分,以及對數微分。在練習連鎖律時,要練習加法的連鎖律,乘法的連鎖律,以及除法的連鎖律。這個時候要對人工智慧中最常出現的涵數的微分加以練習。

    有了教學機器人,如果再能紀錄追蹤每個人的學習成果,那就可以成為一個完整的智慧學校。這時需要記錄成績,就得靠不可竄改的區塊鏈來助上一臂之力了。

  1. 區塊鏈應用 

  區塊鏈[9]是採用分散式帳本技術DLT (Distributed Ledger Technology) ,也就是說會把同一個帳本複製到每一個節點上面。區塊鏈中的一個區塊,就等於是帳本裡面的一個帳頁。區塊和區塊的中間,會用特殊的Hash函數鏈結起來以供驗證。區塊鏈網路中的每一個節點都可以修改這個帳本,那到底要聽誰的呢?這就要靠裡面的共識機制,用投票決定。在比特幣裡,它所用的共識機制是工作證明POW (Proof Of Work),誰的算力強,能夠產生最長鏈,那麼就聽它的。在共識機制的運作之下,除非你掌握超過51%的節點,否則你就很難去隨意竄改內容。這個就是區塊鏈到目前為止所被公認的最大優點:不可竄改性。

  區塊鏈依照參與者身份的不同,可以分為公有鏈,私有鏈和聯盟鏈三種。公有鏈是為了要達成去中心化的目的而建立,所以誰都可以參加。私有鏈和聯盟鏈因為有加入身份的審核,所以它的去中心化的角色就被弱化。因為降低了共識機制的負擔,相對的也提高了交易的效能。

  在區塊鏈發展的過程中,一般稱區塊鏈1.0是加密貨幣應用,區塊鏈2.0是智能合約在金融及產權上的應用。而到了區塊鏈3.0,就是將區塊鏈應用到各行各業上。當要追求的是不易竄改的安全性時,那麼建立區塊鏈網路才有價值。所以貴重,有價值,有所有權的項目才是我們尋找的目標。譬如資產的轉移,學位的授予,資格的擁有,分數的評斷等。我們把這些值得妥善保管的標的先統稱為資產。

  有了值得保存的目標後,通常他們的所有權會轉移。資產的轉移要經過交換的過程,看要一手交錢一手交貨,還是要先享受後付款。通常都是要拿等值的資產來交換,我們把這過程稱為交易,而參與交易的人為參與者。

  要運用區塊鏈結合教學機器人發展智慧學校應用時,參與者就是學校,老師和學生。可以先構想一些可以轉移的資產,如學號,學分,學位。學校每年發行一定數量的學號,讓新生來取得。同時也發行不同課程學分讓學生來修習,並記錄成績。最後累積一定學分後,就取得學位。之後這學號就註銷,不再作用,僅供查詢之用。

圖二 利用區塊鏈網路於智慧學校


  智慧學校裡的教學機器人,各知識單元的學習履歷會被完整地紀錄到區塊鏈裡,一旦成績達到某個等級,就可利用智能合約自動取得學分(圖二)。若想要利用到入學作業上,只要將這些成績結合各校科系的錄取標準,馬上就可粗篩出你有資格進入的學校與科系。

  加上區塊鏈網路,智慧學校功能框架就已見雛型,再下去就需要規劃學習內容了。智慧金融就是運用人工智慧於金融科技中,所以教程中要必須教兩大支柱:人工智慧與金融科技。


  1. 情境體驗式教學


  本文研究方法為先規劃設計理論內容,再檢視是否能提供應用情境,預設案例資料與快速產生答案來達到讓學生與教師互動的目標。所規劃的整個教程重心就是體驗式教學,有完整教學內容的各科個別化教學機器人APP尚有待開發。然而體驗式情境教學所需的課堂輔助機器人卻可直接利用CubicPower晶智能中心的「財晶機器人」提供的廣泛理財情境。它可以讓學生以手機,平板等3C工具在課堂上立即做體驗與教師互動,來印証教學理論(圖三)。

圖三 上課利用「CubicPower財晶機器人」


一個人一生會碰到的金融情境場景包括需要計算以下項目:

  • 定期存款本利和

  • 複利

  • 折現

  • 複利現值係數

  • 複利終值係數

  • 年金現值係數

  • 年金終值係數

  • 內部報酬率IRR

  • 淨現值NPV

  • 合理房地產價格

  • 房地產-中古屋合理價

  • 房地產-新成屋合理價

  • 房地產-預售屋合理價

  • 貸款每期本利攤還金額

  • 購屋規劃試算

  • 可負擔之貸款總金額

  • 可還完貸款之期數

  • 年化投資報酬率

  • 投資價值方程式

  • 持有期間報酬率

  • 計算複合投資報酬率

  • 理財目標方程式

  • 年繳儲蓄險報酬率

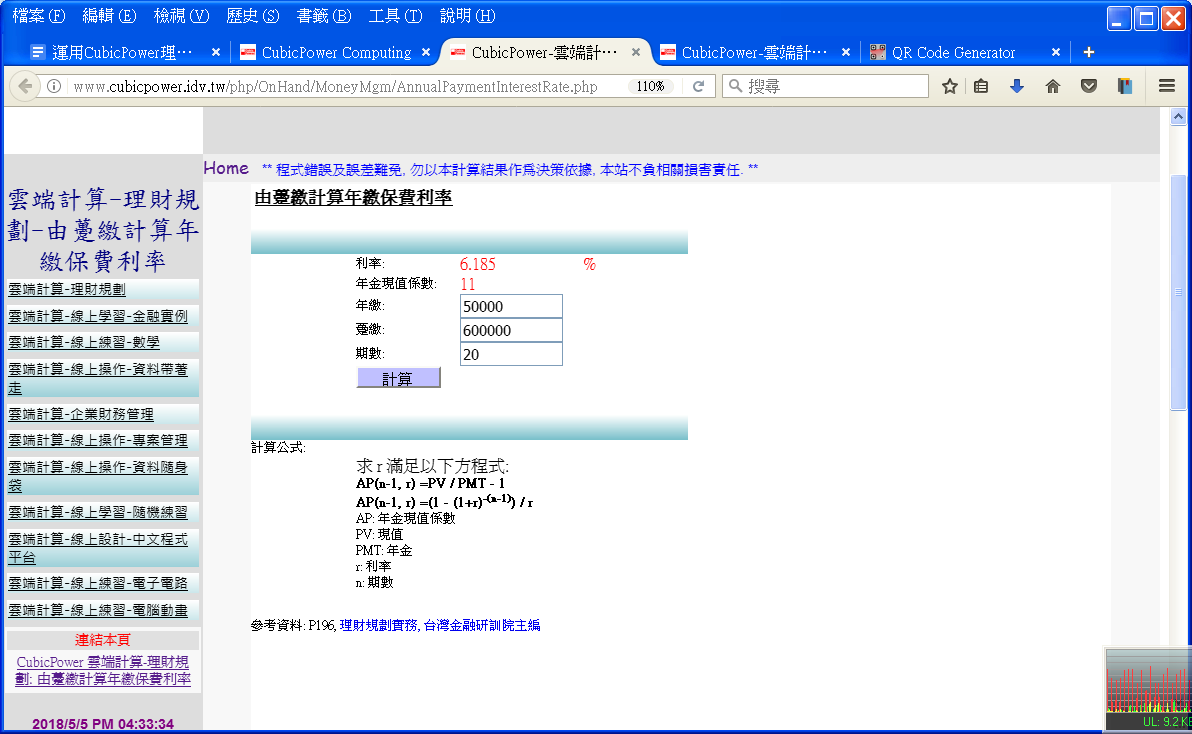
  • 由躉繳計算年繳保費利率

  • 壽險需求計算-淨收入彌補法

  • 壽險需求計算-遺族需要法

  • 退休年齡檢驗

  • 所需準備退休金總額

  • 股票評價-股利折現模

  • 債券現值

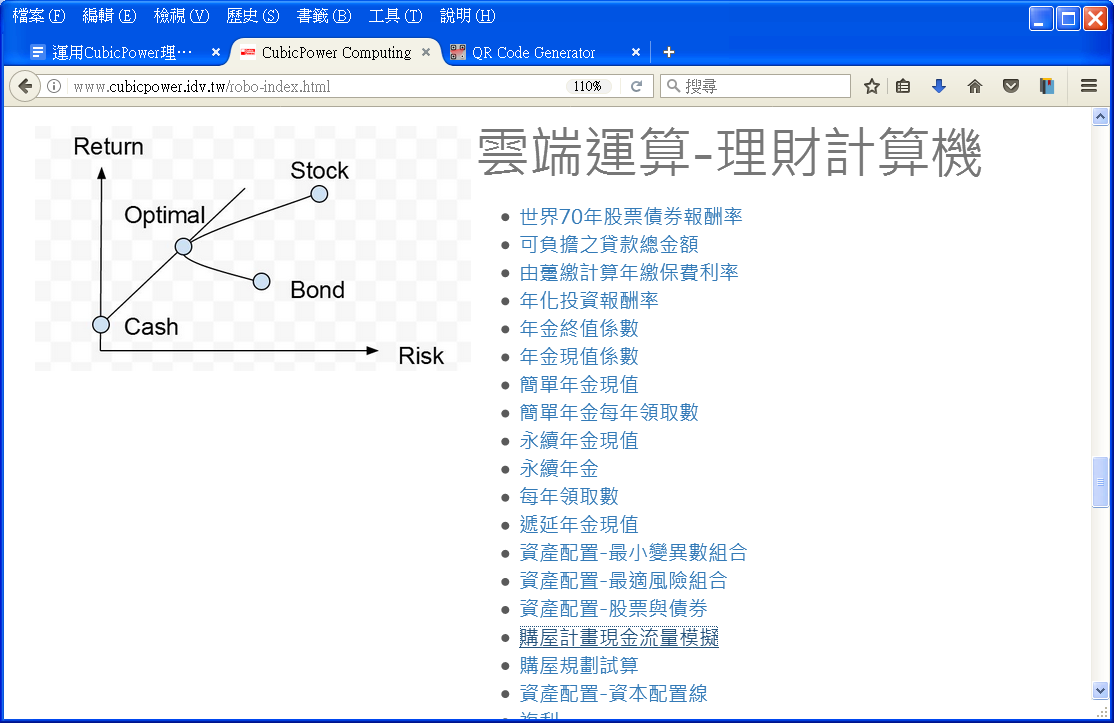
等等。在「CubicPower財晶機器人」內,有各式金融場景的理財函數進入點,我們可以由此直接掃描QRCode開始體驗一下內容。


CubicPower財晶機器人

年金終值係數

退休後生活費用總合

開金鑰密碼 RSA加密解密


圖四與圖五就展示了部份購屋規劃的計算執行畫面,只要輸入資料就可以得到該金融場景所需的答案。

  在實際課堂中執行測試,講完理論前後,讓學生以手機掃描QR Code體驗密碼學的Hash,AES,RSA,以及投資學的年金,複利,股票債券資產配置等場景,較容易對這些枯燥的公式連結到實際的畫面,幫助理解理論背後的涵義。將機器人教學體驗納入學程中,減少了學生一直在聽的時間,也增加學生間彼此討論與操作的機會,因而減少了學生的疲倦感。這樣不但可以加強理解力,同時也可以增加學生的興趣,以及提高注意力集中的時間。


  1. 結論


  以上就是智慧金融教程裡的教學機器人所需要完成的基礎教學說明。如能按規劃的內容開發出智慧教學機器人,則測驗的結果可以存入區塊鏈中,讓學習者的學習更有效率,同時學習履歷得以完整保存。之後再讓區塊鏈中的智能合約自動判斷入學條件,即可知道你能符合哪些學校的入學基本要求門檻。有了這些過程,未來的升學篩選也會更容易。


圖四 「CubicPower財晶機器人」購屋規劃試算


圖五 「CubicPower財晶機器人」購屋計畫現金流量模擬


  1. 參考文獻


  1. Leo Breiman, Jerome Friedman, Charles Stone, R.A. Olshen, 1984, ”Classification and Regression Trees. The Wadsworth and Brooks-Cole statistics-probability series”, Taylor & Francis.

  2. Leo Breiman, 2001,”Random Forests”, Machine Learning.

  3. David Rumelhart,Geoffrey Hinton,Ronald Williams, 1986, “Learning representations by back-propagating errors”,Nature.

  4. Y.LeCun et al., 1989, “backpropagation applied to handwritten zip code recognition”, Neural Computation.

  5. G. Hinton, R.Salakhutdinov, 2006, ”Reducing the Dimensionality of Data with Neural Networks”, Science

  6. Richard Sutton,Andrew Barto, 1998, ”Reinforcement Learning: An Introduction”,The MIT Press.

  7. Chao-Yih Hsia (夏肇毅),2017,"Blueprint of Building Robo-Advisors with a Structured Knowledge Processing Network",NCS 2017 全國計算機會議,P534 - 537,國立東華大學主辦。

  8. 夏肇毅(Chao-Yih Hsia),2018,“具認知能力的理財機器人知識處理器規劃”,TANET 2018 臺灣網際網路研討會, P1891 - 1895, 國立中央大學主辦。

  9. 夏肇毅(Chao-Yih Hsia),2018,“邁向智慧政府與智慧學校之泛用型區塊鏈網路設計方法”,TANET 2018 臺灣網際網路研討會,P1849 - 1854, 國立中央大學主辦。

  10. 夏肇毅(Chao-Yih Hsia),2019,“運用理財機器人輔助之金融科技實驗教程規劃”,ICIM 2019 第三十屆國際資訊管理學術研討會,私立輔仁大學主辦。

  11. CubicPower,"財晶機器人",晶智能中心. 

http://www.cubicpower.idv.tw/robo-index.html. 

  1. 夏肇毅(Chao-Yih Hsia),2020/08/05,“智慧金融與教學機器人學程的未來”,工商時報-名家評論。

  2. 何文榮‧王永昌譯,Bodie,Kane and Marcus著,2004,“投資學精要”,台北:美商麥格羅希爾出版集團。

  3. 謝劍平著,2004,“現代投資學-分析與管理”,台北:智勝文化事業有限公司。

  4. 台灣金融研訓院主編,2004,基礎理財規劃”,台北:台灣金融研訓院。

  5. 許秀麗著,1992,“保險數學”,台北: 三民書局股份有限公司。

  6. 夏肇毅,2020/08/07,“全民大學生,上課怎麼教?”,蘋果日報論壇。


2021-07-26

人工智慧簡介-影像處理CNN,影像分類,物件偵測,分割


主講: CubicPower晶智能中心 夏肇毅, 

重點: 影像處理,CNN,卷積,類神經網路,乘積,累加,特徵,影像分類,語意分割,物件偵測,物件分區塊,姿勢,pose,標題,caption. 

講題: 人工智慧簡介-影像處理CNN,影像分類,物件偵測,分割

(夏肇毅雲端教學台)

工智慧簡介-加強學習於自駕車應用


主講: CubicPower晶智能中心 夏肇毅, 

重點: 加強學習,政策,狀態,動作,報酬,最高報酬,評價函數,V(s),Q(s,a),自駕車,觀察 ,左轉,右轉,行動,模仿學習,路徑,偏移,三鏡頭,CNN,訓練,預測. 

講題: 人工智慧簡介-加強學習於自駕車應用 

(夏肇毅雲端教學台)

人工智慧簡介-理財機器人


主講: CubicPower晶智能中心 夏肇毅, 

重點: 理財機器人,理財規劃,理財態度,KYC,問卷,歷史交易資料,資產配置,經濟狀況,繁榮,正常,衰退,風險資產,股票,債券,無風險資產,現金,投資報酬率,風險,相關係數,最小風險組合,最適風險組合. 

講題:人工智慧簡介-理財機器人 

(夏肇毅雲端教學台)

2021-07-25

人工智慧簡介-分群,分類,決策樹


主講: CubicPower晶智能中心 夏肇毅, 

重點: 分群,分類,決策樹,屬性,重要性,排列,樹狀結構,打高爾夫,天氣,股票操作,過擬合,隨機森林,修剪,投票,平均數. 

講題: 人工智慧簡介-分群,分類,決策樹 

(夏肇毅雲端教學台)

人工智慧簡介-回歸 Regression


 主講: CubicPower晶智能中心 夏肇毅 
重點: 回歸,逼近,線性函數,高次函數,誤差,過擬合. 
講題:人工智慧簡介-回歸 Regression 
(夏肇毅雲端教學台)

2019-10-08

夏肇毅-運用理財機器人輔助之金融科技實驗教程規劃


2019年第三十屆國際資訊管理學術研討會   台灣,2019/5/18

 運用理財機器人輔助之金融科技實驗教程規劃

夏肇毅(Chao-Yih Hsia)
chaoyihhsia@gmail.com

摘要

    為了提供金融科技原理教學時讓學生能即時驗證理論,本文構想一個可以在老師每講完一個方法後,讓學生可以馬上操作即得到運算結果的方法:結合CubicPower的財晶機器人到教材裡。或者是專門開一門「金融科技實驗」課程,由助教帶領學員操作各單元練習,讓理論與實際結合,且不需要會寫程式就能達到目的。主要規劃的實驗內容包括理財規劃實務與投資學重點。如以理財規劃的角度來設計教材,則教學內容的架構包括:儲蓄存款、購屋房貸、信用管理、保險需求、投資管理、退休規劃、生涯理財規劃。若以投資學的角度來設計教材,則教學架構為:金融市場與工具、投資組合、效率分散、固定收益、證券分析。這裡我們則以各個獨立應用情景來規劃原理實驗教材。
CubicPower晶智能中心的理財機器人-「財晶機器人CubicRobo」提供了廣泛的理財情境,可以讓學生以3C工具立即做實驗與教師互動,來印証教學理論。研究方法為先規劃設計理論內容,再檢視是否能提供應用情境,預設案例資料與快速產生答案來達到讓學生與教師互動的目標。測試結果發現,此教程規劃方式能滿足一學期實驗教學課程的需求。

壹、緣起

    依照世界經濟論壇(World Economic Forum,WEF)的金融服務業未來報告書,金融科技包含六個部份:支付、保險、存放款、資本募集、投資管理及市場資訊供應。其中理財機器人屬於投資管理範疇。CubicPower晶智能中心的理財機器人-「財晶機器人CubicRobo」(2019)即為開發理財機器人(Chao-Yih Hsia,2017;夏肇毅,2018)所需之基礎運算函數集合,裡面同時也提供使用者直接於瀏覽器上操作之介面。它所提供的功能涵蓋了保險、存放款與投資管理等面向。

一般學校或訓練課程多以講授書本內容為主,習題則需依賴計算機或Excel或寫程式來練習。本文即為構想一個可以在老師每講完一個方法後,讓學生可以馬上操作即得到運算結果的方法:結合CubicPower的財晶機器人到教材裡。或者是專門開一門「金融科技實驗」課程,由助教帶領學員操作各單元練習,讓理論與實際結合,且不需要會寫程式就能達到目的。

貳、文獻研讀

  Bodie,Kane and Marcus之「投資學精要」(2004)中介紹了Harry Markowitz的效率分散投資(Efficient Diversification of Investments)概念。書中討論了如何透過分散降低投資組合報酬的變異性,然後建立最適的風險組合(optimal risky portfolio)。先討論兩種風險資產的資產配置,再討論最小變異數組合,最後再談含無風險資產之最適風險組合。其中也談到了風險資產的效率前緣(efficient fronttier)概念。

  謝劍平的「現代投資學-分析與管理」(2004)中談到了股票評價-股利折現模式。我們只要收集預期未來各年股利及賣出價格,然後將這些數字折現成現值的和就是股票合理價格。

  台灣金融研訓院主編的「基礎理財規劃」(2004)為理財規劃顧問師之基礎教材,書裡談到各項實用理財基礎知識,包括運用於下列運算之各式算法:合理股票價格的計算、理財目標方程式、致富公式、合理股票價格、債券現值、合理房地產價格、購屋計畫現金流量模擬、壽險需求計算-遺族需要法、壽險需求計算-淨收入彌補法、退休年齡檢驗、所需準備退休金總額等。

  許秀麗著之「保險數學」(1992)提供了各式保費的計算方法。

叁、理論內容規劃

   本文研究方式為先規劃理論內容,然後驗證操作相關實驗,再檢視實驗是否能產生預設資料與答案方便學生操作。

  首先我們要規劃實驗教程的理論內容。如以理財規劃的角度來設計教材,則教學內容的架構包括:儲蓄存款、購屋房貸、信用管理、保險需求、投資管理、退休規劃、生涯理財規劃。若以投資學的角度來設計教材,則教學架構為:金融市場與工具、投資組合、效率分散、固定收益、證券分析。我們這裡則以各個獨立應用情景來規劃原理實驗教材。

一、金錢的時間價值

(一) 複利與折現

  兩者的共同基礎就是金錢的時間價值計算。金錢的時間價值的概念,就是現在的錢不等於未來的錢。在一般正利率的情況下,錢放在銀行定存會產生利息。產生的利息之後也會利滾利,越滾越多。因此相同數額的金錢,現在的錢價值較高,也就是說未來的錢比較小。我們把錢現在的價值叫現值Present Value,未來的價值叫終值Future Value。假設利率為1%,存入100元一年後就會變成101元。也就是說,一年後領回的101元,目前只有100元的價值。所以計算未來的錢要經過折現的過程才能轉換成現在的價值。

同樣的錢放在銀行定存,未來到期後連本帶利領回:
現在的錢(現值) = 本金 
未來領回的錢(終值) = 本金 + 複利利息 
所以,現在的(本金) -> 未來的(本金+複利利息),這過程為複利(Compounding) 。

  我們就要用複利終值係數來計算錢未來的價值。複利終值係數CF(n,r)就是算現在一塊錢,經過n期,利率為r後會變多少錢。它的計算公式為:
CF(n,r) =(1+r)n 
CF:複利終值係數,r:利率,n:期數
如果你有M元,那麼n期後你就有 M × CF(n,r)元。

反之,未來的(本金+複利利息) -> 現在的(本金),這過程稱為折現(Discounting) 。

  我們要用複利現值係數來計算錢未來的價值。複利現值係數CP(n,r)就是算未來n期利率為r的一塊錢,折現回到現在是多少錢。它的計算公式為:
CP(n,r) =(1+r)-n 
CP:複利現值係數,r:利率,n:期數
如果你n期後有M元,那麼就等於現在有 M × CP(n,r)元。

(二)年金

    在一定期間內,定期持續收取或給付固定金額就是年金。 
年金終值:收取或給付固定金額一定期間後累積的金額 。
年金現值:將未來一定期間收取或給付的錢折現為現值後加總 。

  我們要用年金終值係數來計算錢未來定期連續收付錢的總價值。年金終值係數AF(n,r)是算未來連續定期收付一塊錢,經n期利率r後總共會變多少錢。年金終值係數計算公式為:
AF(n,r) =((1+r)n - 1) / r 
AF:年金終值係數,r:利率,n:期數

如果連續定期收付PMT元,那麼n期後你就收付 PMT × AF(n,r)元。

  我們要用年金現值係數來計算未來連續定期收付錢的總價值。年金現值係數AP(n,r)是算未來n期利率r連續定期收付一塊錢,折現回到現在總共是多少錢。年金現值係數計算公式為:
AP(n,r) =(1 - (1+r)-n) / r 
AP:年金現值係數,r:利率,n:期數

如果你未來連續n期收付PMT元,那麼就等於現在一次收付了 PMT × AP(n,r)元。

  理財工具的操作特性,大部份都是連續定期的收付加上一筆大錢的進出。所以求現值是AP和CP的組合,而求現終值則是AF和CF的組合。以下就是一些例子。

(三)債券現值

  債券讓你用面額購買,期間你會定期得到利息,到期後再將本金領回。將未來每年的利息收入與出售面額折現,就是目前該債券的現值。每年領回的利息是連續且固定的收入,符合年金公式的定義,所以就用AP函數。到期領回的本金就用複利折現的CP函數。一開始依照債券面額F付出買債券的錢,之後每年會收到的利息PMT為債券面額F乘以票面利率r。求現值用AP和CP函數時,折現率依照實際殖利率y計算。
   
計算公式:   
    PMT=F × r            
    債券現值=PMT × AP(n,y) + F × CP(n,y)

    面額:F
    每年利息收入:PMT
    年金現值係數:AP
    複利現值係數:CP
    票面利率:r
    殖利率:y
    距到期日年數:n

二、房地產

(一) 合理房地產價格

  房地產估價的方法很多,有一種是以投資專案財務的眼光,來看房地產現在到底值多少錢的方法。它就是以未來數年間,能夠收到了租金,再加上到時候能夠賣出去的價錢折現,來估算現在價值到底是多少。
算法是將未來每期收到的租金與出售價格折現,就是目前該房地產現值。每期固定的租金收入就是用年金現值函數AP來算,而最後賣出去的價錢就是用折現CP來算。

計算公式:   
合理房地產價格 =PMT × AP(n,r) + F × CP(n,r)
    到期售出價格:F
    每年租金收入:PMT
    年金現值係數:AP
    複利現值係數:CP
    折現率:r
    期間:n

(二) 購屋規劃

  購物規劃主要考量,是要讓你有足夠的錢拿出來付第一筆的頭期款,之後再讓你有錢可以支付每一期的房貸,一直到房貸結束為止。第一筆的頭期款需要由長期的存款的累積和投資而來。而長期定期定額的存款,就要用年金的計算。
房貸是在未來的期限內,每一期都拿出一筆錢來還。如果這筆錢是一個固定的數額,那就可以用年金的方法來計算整個流程的現值與終值。

三、理財規劃

(一) 理財目標方程式

  若現在就投資一筆錢,加上日後定期存入固定金額,來計算未來總共會有多少錢。第一筆投資的錢,可以用CF函數來求複利終值。之後定期定額存入的金額,則可以用年金終值AF函數來求年金終值。
   
計算公式:    
理財目標金額 =F × CF(n, r) + PMT × AF(n, r)
    目前可投資金額: F
    每年利息收入: PMT
    年金終值係數: AF
    複利終值係數: CF
    折現率:r
    期間:n

(二) 退休年齡檢驗

  能不能退休,就要計算到退休之時所存的錢,是不是足以供應直到終老時所需要的所有花費。前者稱為是退休金資產,後者稱作退休金負債。所以若在某一個年齡時算起來發現退休金資產 > 退休金負債,那麼就是可退休的年齡。
   
計算公式:   
退休金資產 =生息資產F × CF(I,N) + 年儲蓄S × AF (I,N)       
退休金負債 =退休後年支出 × AP(I-P,M)
退休後年支出 =目前年支出 × 退休生活調整率 × CF(P,N)
    N=退休年齡B - 目前年齡A
    M=預計終老年齡C - 退休年齡B
    P=通貨膨脹率
    I=投資報酬率
    I-P=實質報酬率

四、資產配置

  資產配置是將資產分配到不同比例的無風險資產及有風險資產上。 

  有了現金,股票與債券三大類投資工具後,我們就要開始規劃如何做資產配置,來決定這三者間的分配比例,以期達成最大收益。為了達成不同目標的配置,我們需要提供下面各種資產配置的函數: 
  • 股票與債券資產配置 (Asset Allocation with Stocks and Bonds)  
  • 最小變異數資產配置 (Asset Allocation with Minimum Variance)  
  • 最佳風險資產配置 (Asset Allocation Optimal Risky Portfolio)

(一) 資產配置-股票與債券

  一般來說,股票基金還有債券基金的特性是不太相同。在經濟繁榮的時候,股票基金的報酬率比較高。在經濟衰退的時候,債券基金的報酬比較好。

(二) 資本配置線 Capital Allocation Line(CAL) 

  除了債券跟股票這種有風險的資產之外,我們還可以再加進一個無風險資產。然後計算一下這調和兩種不同特性的組合結果是什麼。

計算公式:
整體組合預期報酬 =無風險資產預期報酬 × (1 - 風險資產比率) 
+ 風險資產預期報酬 × 風險資產比率 
風險溢價 = 投資報酬率 - 無風險利率 
無風險利率(Risk Free Rate):投資於無風險資產之報酬率 
風險溢價(Risk Premium):投資報酬率與無風險利率之差 
報酬對變動性比率 = 風險溢價 / 標準差 
報酬對變動性比率:每增加一單位額外風險的額外報酬

(三) 資產配置-最小變異數組合

  兩種不同的風險資產組合,可以互相彌補在不同環境之下的風險。我們可以算出在什麼樣的組合情況之下,兩種不同特性的風險資產,可以得到最小變異數,也就是最小風險的目標。

(四) 資產配置-最適風險組合

paper-pic8.jpg
圖1、 三種資產的報酬率與風險組合

    斜率最大,得到最高報酬對變異性比例的資本配置線CAL,會通過風險組合曲線的切點O組合。這上面就是最適風險組合(Optimal Risky Portfolio)。

四、保險

(一) 純保費計算-養老保險-女

   期間身故或到期健在皆可獲得保險金額。純保費為總保費去除附加費用之部份。計算使用台灣壽險業第四回經驗生命表(2002TSO)。    

(二) 壽險需求計算-遺族需要法

    應有壽險保額=遺族身活費用現值 + 房貸本金餘額 - 升息資產
               
(三) 壽險需求計算-淨收入彌補法

    應有壽險保額=未來收入折現-個人未來支出折現

肆、情境實驗

  在「財晶機器人-CubicRobo」內「雲端運算-理財計算機」項下,有各式理財函數進入點,我們可以由此直接開始選擇實驗課程。

圖2、 雲端運算-理財計算機

一、利率效果實驗

在上複利的課程時,教師先講解完公式,讓學生瞭解複利的原理之後,就可以用 CubicRobo的複利終值係數函數來計算複利終值CF的數額,之後再練習複利終值。

  同時可以藉改變利率的數值,讓學生了解利率在複利裡面所能達到的驚人效果。如果利率是30%,經過30年之後,他會有數千倍的放大效果。
圖3、 利率效果實驗結果

二、定期定額投資實驗

  一般的理財書籍或節目,都會推薦大家來做定期定額的投資。也是在每一固定期間,用一定的錢去買基金等投資工具,宣稱這樣子會有很好的投資報酬率。基本上這還是跟各個投資工具本身風險特性有關。但是我們可以用定期定額投資的方法,把錢放到無風險的定存中,用這個實驗來看看,經過一段期間的定期定額投資後,我總共會得到多少錢。定期定額投資函數會計算每月投資固定數目,於一定期間後所累計之金額。

圖4、 定期定額投資實驗結果

三、投資報酬率IRR專案財務規劃試驗

  在一般投資計畫的專案財務規劃中,都會要求計算投資報酬率。就是把在這段期間,每一年的現金流量進出都寫下,然後算出整個投資專案過程的投資報酬率,這時候就會使用內部報酬率IRR來計算。所謂內部報酬率,就是把每一筆現金的進出都折算現到現值,然後到最後來求會讓這現值總和為0的折現率是多少。
內部報酬率 Internal Rate of Return(IRR)的定義: 使NPV為0的折現率。

圖5、 投資報酬率IRR專案財務規劃試驗結果

四、標會利率實驗

  標會的利息,也可以用IRR來計算。因為標會就是在未來的每一期間都會支付的會錢,標到會那次再把全期整筆會錢拿回來。我們把這個過程的現金流量進出,全部記錄輸入到IRR的計算畫面裡,然後就可以算出到底你這會錢投資是拿到多少的報酬率。

五、房屋貸款現金流量規劃實驗

  買房子的過程,就是前期用工作賺的錢來投資,所以這個資產總值就會一直成長。到買房子時就要付出一大筆的頭期款,所以整個資產值會大幅下跌。之後繼續再用你賺到的錢來投資同時也還房貸的分期付款,一直到整個分期付款的期限結束為止。

  整個模擬的過程,主要就是看看儲存的資產夠不夠付頭期款,還有之後所賺的錢夠不夠付分期付款。來回調整之後,就知道自己能買多少錢的房子。           
           
圖6、 房屋貸款現金流量規劃實驗結果

六、退休年齡檢驗實驗

  先輸入一組資料,看看退休資產是不是已經大於退休金負債。如果是,那麼這個退休年齡就是正確的。如果不是,那麼就再增加退休年齡的數值試試看,一直到條件符合為止。

若退休金資產 > 退休金負債 就是可退休的年齡。

圖7、 退休年齡檢驗實驗結果

七、躉繳保費保險利率實驗

    算算看將保費一次繳清所得到的利率是多少。

圖8、 躉繳保費保險利率實驗結果

八、資產配置理財實戰

預期報酬情境分析實驗

    預期報酬(Expected Return)是所有可能情境預期報酬的加權平均值,標準差表示報酬及風險的變化。

圖9: 預期報酬情境分析實驗結果

九、資產配置-股票與債券實驗

    兩種風險資產組合的資產配置:股票基金,債券基金。 
計算方式:
先列出在不同環境下的報酬率,並求出個別資產的預期報酬率及標準差。再根據組合比例計算投資組合的預期報酬率及標準差。 

圖10、 資產配置-股票與債券實驗結果

十、資產配置-資本配置線實驗

    跨越風險與無風險組合的資產配置:
表示資產配置變動時(改變風險資產比率)所有的風險報酬組合。 
無風險資產:如銀行存款,國庫券,貨幣市場基金。 
風險資產:如股票基金,債券基金.. 等有賺有賠之資產。 

圖11、 資產配置-資本配置線實驗結果

十一、資產配置-最小變異數組合實驗

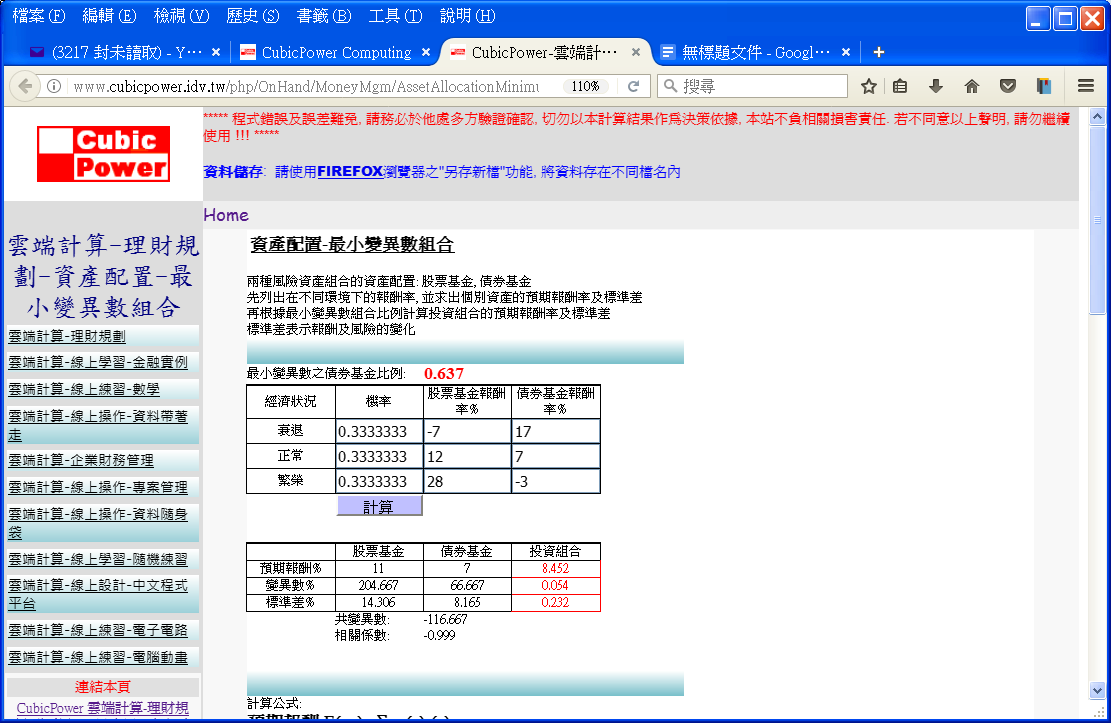
  兩種風險資產組合的資產配置:股票基金,債券基金。先列出在不同環境下的報酬率,並求出個別資產的預期報酬率及標準差。再根據最小變異數組合比例計算投資組合的預期報酬率及標準差。

圖12、 資產配置-最小變異數組合實驗結果

十二、資產配置-最適風險組合實驗

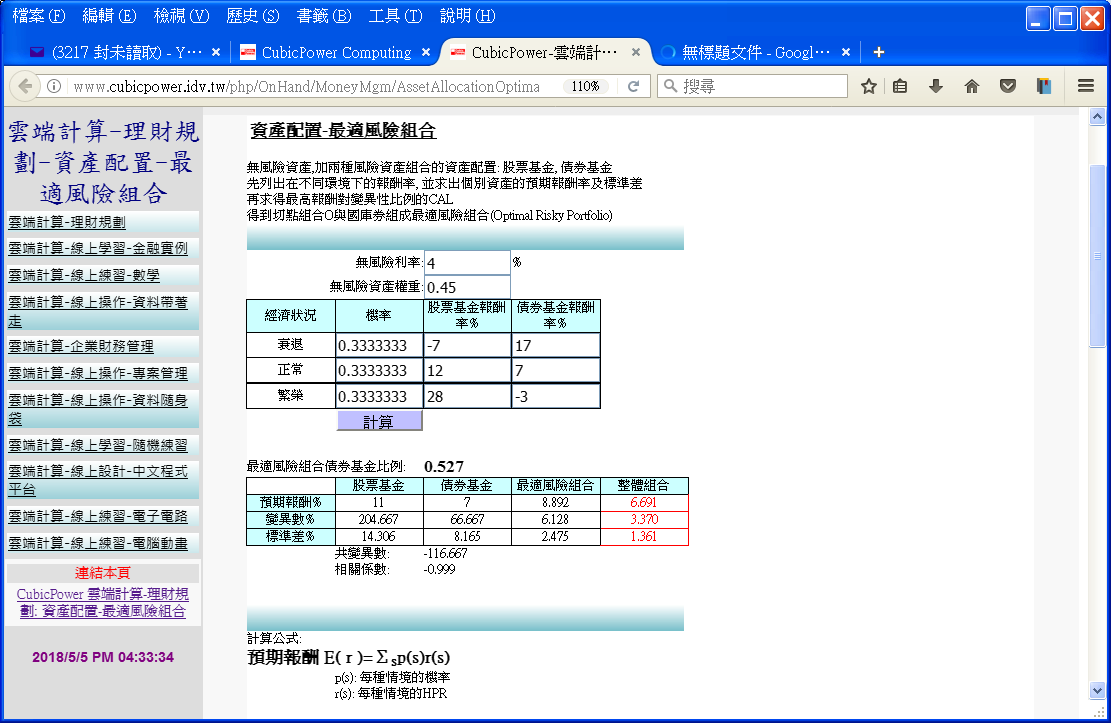
  無風險資產,加兩種風險資產組合的資產配置:股票基金,債券基金。先列出在不同環境下的報酬率,並求出個別資產的預期報酬率及標準差,再求得最高報酬對變異性比例的CAL,得到切點組合O與國庫券組成最適風險組合(Optimal Risky Portfolio)。

圖13、 資產配置-最適風險組合實驗結果

伍、結論

  如前顯示(圖3至圖13)各應用情境皆能預設案例數值,並快速產生答案供操作者參考。這裡的顯示多以桌機操作為主。若要用手機操作,則需選擇提供 Responsive Web Design 的行動網頁入口來操作,以便讓網頁跟隨操作者的螢幕大小自動調整,方便使用者操作。
  實驗教程上課的方式,就是老師先講解一個原理,然後出一個小題目,讓學生直接用手機或實驗室桌機來操作。然後對答案,看看正不正確。整個理財機器人的內容包括5,60個不同的功能。若每節課練習一個功能,加上許多功能需要重複運作,所以應該足夠應付一個學期18週的課程需求。

陸、參考文獻

  1. 何文榮‧王永昌譯,Bodie,Kane and Marcus著,2004,“投資學精要”,台北:美商麥格羅希爾出版集團。
  2. 謝劍平著,2004,“現代投資學-分析與管理”,台北:智勝文化事業有限公司。
  3. 台灣金融研訓院主編,2004,基礎理財規劃”,台北:台灣金融研訓院。
  4. 許秀麗著,1992,“保險數學”,台北: 三民書局股份有限公司。
  5. CubicPower,"財晶機器人-CubicRobo",晶智能中心,2019. (http://www.cubicpower.idv.tw/robo-index.html). 
  6. Chao-Yih Hsia (夏肇毅),2017,"Blueprint of Building Robo-Advisors with a Structured Knowledge Processing Network",NCS 2017 全國計算機會議,P534 - 537,國立東華大學主辦。
  7. 夏肇毅(Chao-Yih Hsia),2018,“具認知能力的理財機器人知識處理器規劃”,TANET 2018 臺灣網際網路研討會, P1891 - 1895, 國立中央大學主辦。